
Mục lục bài viết
KHẤU TRỪ THUẾ THU NHẬP CÁ NHÂN NHƯ THẾ NÀO KHI NGƯỜI LAO ĐỘNG NGHỈ VIỆC?
Khi người lao động nghỉ việc hoặc chấm dứt hợp đồng lao động, doanh nghiệp cần xác định đúng cách khấu trừ thuế TNCN đối với tiền lương, tiền công và các khoản thu nhập chi trả sau nghỉ việc. Theo Nghị định 253/2026/NĐ-CP, việc áp dụng biểu thuế lũy tiến từng phần hay khấu trừ 10% phụ thuộc vào thời điểm chi trả và tình trạng HĐLĐ tại thời điểm trả thu nhập.
Cơ sở pháp lý
Căn cứ Luật Thuế thu nhập cá nhân số 109/2025/QH15, được sửa đổi, bổ sung bởi Luật số 09/2026/QH16;
Căn cứ Nghị định số 253/2026/NĐ-CP ngày 30/06/2026 của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân;
Căn cứ Thông tư số 87/2026/TT-BTC ngày 30/06/2026 của Bộ Tài chính quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân và Nghị định số 253/2026/NĐ-CP.
Quy định về khấu trừ thuế đối với tiền lương, tiền công
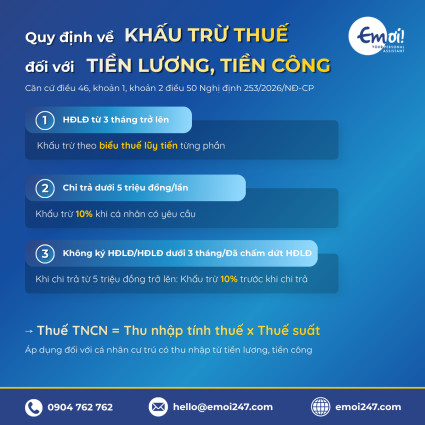
Theo Điều 46 Nghị định số 253/2026/NĐ-CP, thuế TNCN đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú được xác định bằng thu nhập tính thuế nhân với thuế suất theo Biểu thuế lũy tiến từng phần quy định tại Điều 9 Luật Thuế TNCN.
Theo khoản 1 Điều 50 Nghị định số 253/2026/NĐ-CP, đối với cá nhân cư trú ký hợp đồng lao động từ 03 tháng trở lên, tổ chức trả thu nhập thực hiện khấu trừ thuế theo Biểu thuế lũy tiến từng phần.
Theo khoản 2 Điều 50 Nghị định số 253/2026/NĐ-CP, tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 03 tháng, bao gồm cả trường hợp trả tiền lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động, mà mức chi trả từ 05 triệu đồng/lần trở lên thì phải khấu trừ thuế theo tỷ lệ 10% trên thu nhập trước khi trả.
Trường hợp mức chi trả dưới 05 triệu đồng/lần thì thực hiện khấu trừ 10% khi cá nhân có yêu cầu.
Trường hợp người lao động nghỉ việc trong tháng
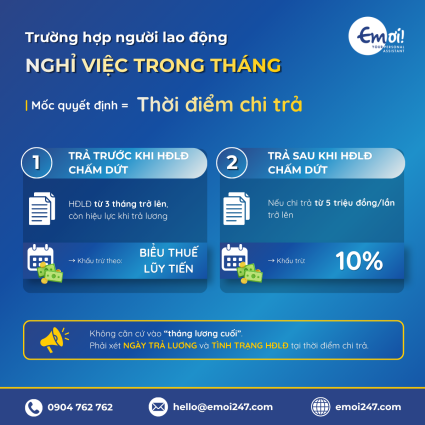
Việc xác định khấu trừ theo biểu thuế lũy tiến từng phần hay 10% không chỉ căn cứ vào việc khoản tiền là “lương tháng cuối cùng”, mà cần xem xét thời điểm Công ty thực tế chi trả thu nhập và tình trạng hợp đồng lao động tại thời điểm chi trả.
Trường hợp 1 – Công ty chi trả tiền lương trước thời điểm HĐLĐ chấm dứt: Nếu người lao động vẫn đang có HĐLĐ từ 03 tháng trở lên tại thời điểm Công ty thực tế trả tiền lương, khoản thu nhập được khấu trừ theo Biểu thuế lũy tiến từng phần.
Trường hợp 2 – Công ty chi trả tiền lương sau thời điểm HĐLĐ đã chấm dứt: Nếu tại thời điểm thực tế chi trả, người lao động đã chấm dứt HĐLĐ, khoản tiền lương/thu nhập khác thuộc trường hợp quy định tại khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP. Nếu mức chi trả từ 05 triệu đồng/lần trở lên, Công ty thực hiện khấu trừ 10% trước khi trả.
Ví dụ minh họa
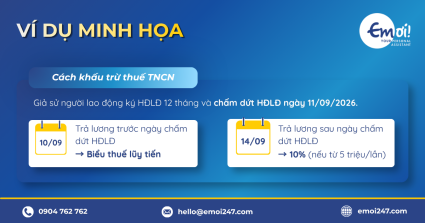
Người lao động ký HĐLĐ 12 tháng và chấm dứt hợp đồng vào ngày 11/09/2026.
Nếu doanh nghiệp chi trả lương tháng 08/2026 vào ngày 10/09/2026, tại thời điểm này HĐLĐ vẫn còn hiệu lực nên khoản thu nhập được khấu trừ thuế TNCN theo biểu thuế lũy tiến từng phần.
Đối với phần lương từ ngày 01/09 đến 11/09/2026 được chi trả vào ngày 14/09/2026, lúc này HĐLĐ đã chấm dứt. Vì vậy, nếu khoản chi trả từ 05 triệu đồng/lần trở lên, doanh nghiệp thực hiện khấu trừ 10% thuế TNCN trước khi trả cho người lao động.
Kiểm tra ngay 5 lỗi hợp đồng lao động năm 2026 doanh nghiệp có thể gặp phải tại đây
Kết luận
Doanh nghiệp cần căn cứ vào thời điểm chi trả thu nhập và tình trạng HĐLĐ để xác định cách khấu trừ thuế TNCN. Nếu chi trả khi HĐLĐ còn hiệu lực từ 03 tháng trở lên, áp dụng biểu thuế lũy tiến từng phần; nếu chi trả sau khi HĐLĐ đã chấm dứt và từ 05 triệu đồng/lần trở lên, khấu trừ 10%. Các khoản thưởng, phép năm, hoa hồng hoặc trợ cấp sau nghỉ việc cũng cần xem xét riêng theo thời điểm chi trả.
Xem thêm cách tính chuẩn lương nhân viên part-time, làm thêm giờ tại đây
_______
CTY CP DV TRỢ LÝ NHÂN SỰ – Dịch vụ Trợ lý Online đầu tiên tại Việt Nam
VẬN HÀNH TINH GỌN – TRỌN VẸN AN TÂM
EM ƠI đồng hành cùng cá nhân và doanh nghiệp với các giải pháp:
✅ Trợ lý cá nhân & hỗ trợ vận hành
✅ Đăng ký kinh doanh
✅ Kê khai thuế
✅ Dịch vụ C&B & BHXH
✅ Xây dựng hệ thống nhân sự
✅ Đào tạo nghiệp vụ HR & kỹ năng mềm
📩 Inbox EM ƠI ngay hôm nay để được tư vấn giải pháp phù hợp.
📞 Hotline: 0904762762
🌐 Website: Emoi247.com