
Mục lục bài viết
CÁCH TÍNH THUẾ THU NHẬP CÁ NHÂN 2026: CÔNG THỨC, BIỂU THUẾ VÀ VÍ DỤ CHI TIẾT
Thuế thu nhập cá nhân (TNCN) năm 2026 có nhiều thay đổi đáng chú ý, đặc biệt là mức giảm trừ gia cảnh và biểu thuế lũy tiến từng phần áp dụng đối với thu nhập từ tiền lương, tiền công. Những điều chỉnh này ảnh hưởng trực tiếp đến số thuế người lao động phải nộp cũng như hoạt động tính lương, khấu trừ thuế của doanh nghiệp.
Vậy cách tính thuế thu nhập cá nhân năm 2026 được thực hiện như thế nào? Mức lương bao nhiêu phải nộp thuế? Doanh nghiệp cần lưu ý những gì khi tính thuế TNCN cho nhân viên? Cùng EM ƠI tìm hiểu các quy định và công thức tính thuế qua bài viết dưới đây.
1. Thuế thu nhập cá nhân là gì? Ai phải nộp thuế?
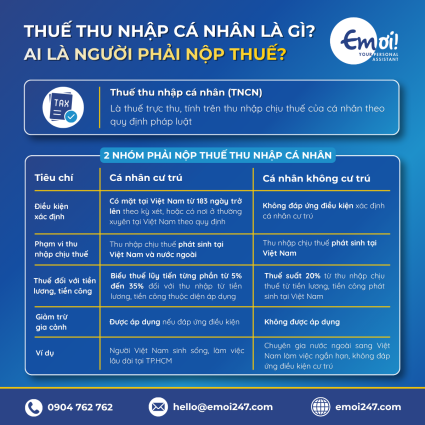
Thuế thu nhập cá nhân là loại thuế trực thu, được xác định dựa trên thu nhập chịu thuế của cá nhân theo quy định pháp luật.
Theo Điều 2 Luật Thuế thu nhập cá nhân số 109/2025/QH15, đối tượng nộp thuế gồm hai nhóm chính:
- Cá nhân cư trú: Có thu nhập chịu thuế phát sinh trong hoặc ngoài lãnh thổ Việt Nam, không phân biệt nơi trả thu nhập.
- Cá nhân không cư trú: Có thu nhập chịu thuế phát sinh tại Việt Nam, không phân biệt nơi trả và nhận thu nhập.
Đối với người lao động hưởng tiền lương, tiền công, nghĩa vụ thuế được xác định dựa trên thu nhập chịu thuế, các khoản được giảm trừ và tình trạng cư trú của cá nhân.
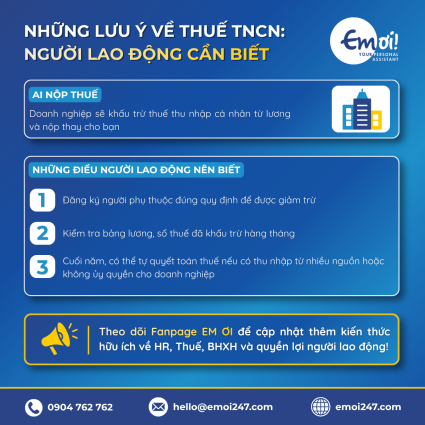
Điều quan trọng cần lưu ý là không phải toàn bộ tiền lương nhận được đều được sử dụng trực tiếp để tính thuế. Người lao động có thể được trừ các khoản bảo hiểm bắt buộc, giảm trừ gia cảnh và những khoản giảm trừ hợp lệ khác trước khi xác định thu nhập tính thuế.
2. Mức giảm trừ gia cảnh khi tính thuế TNCN năm 2026
Một trong những thay đổi quan trọng của chính sách thuế TNCN năm 2026 là mức giảm trừ gia cảnh được điều chỉnh tăng.
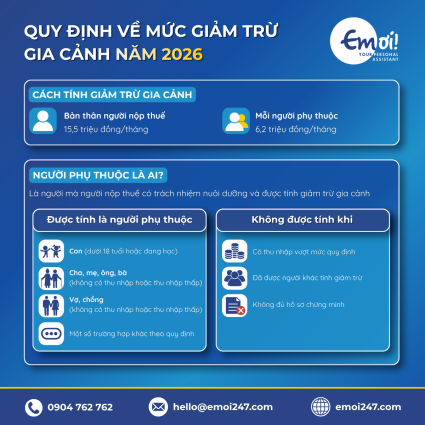
Theo Điều 10 Luật Thuế thu nhập cá nhân hiện hành, mức giảm trừ được xác định như sau:
| Đối tượng | Mức giảm trừ |
| Bản thân người nộp thuế | 15,5 triệu đồng/tháng |
| Bản thân người nộp thuế (theo năm) | 186 triệu đồng/năm |
| Mỗi người phụ thuộc | 6,2 triệu đồng/tháng |
Ví dụ, người lao động có hai người phụ thuộc đủ điều kiện được tính giảm trừ sẽ có tổng mức giảm trừ gia cảnh hằng tháng là:
15,5 triệu + (6,2 triệu × 2) = 27,9 triệu đồng/tháng.
Mức giảm trừ này chưa bao gồm các khoản bảo hiểm bắt buộc và những khoản giảm trừ hợp lệ khác.
Lưu ý, người phụ thuộc phải đáp ứng điều kiện pháp luật quy định và mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế.
3. Biểu thuế thu nhập cá nhân năm 2026 gồm bao nhiêu bậc?
Theo Điều 9 Luật Thuế thu nhập cá nhân, biểu thuế lũy tiến từng phần đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú được điều chỉnh còn 5 bậc thuế, với thuế suất từ 5% đến 35%.
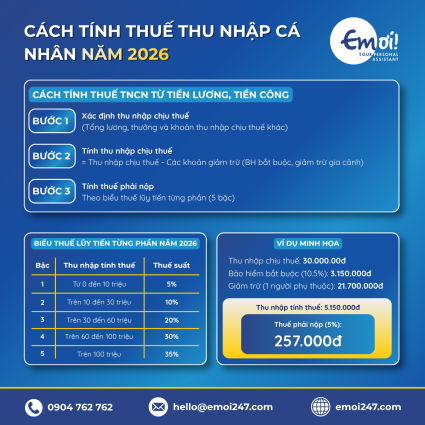
| Bậc thuế | Thu nhập tính thuế/tháng | Thuế suất |
| Bậc 1 | Đến 10 triệu đồng | 5% |
| Bậc 2 | Trên 10 đến 30 triệu đồng | 10% |
| Bậc 3 | Trên 30 đến 60 triệu đồng | 20% |
| Bậc 4 | Trên 60 đến 100 triệu đồng | 30% |
| Bậc 5 | Trên 100 triệu đồng | 35% |
Lưu ý: Biểu thuế trên áp dụng đối với phần thu nhập tính thuế sau khi đã trừ các khoản được phép giảm trừ, không phải toàn bộ tiền lương Gross của người lao động.
Ngoài ra, biểu thuế lũy tiến từng phần được áp dụng theo từng bậc thu nhập. Điều này có nghĩa là khi thu nhập tăng lên bậc thuế cao hơn, chỉ phần thu nhập thuộc bậc đó mới chịu mức thuế suất tương ứng.
4. Công thức tính thuế thu nhập cá nhân từ tiền lương, tiền công
Đối với cá nhân cư trú thuộc trường hợp áp dụng biểu thuế lũy tiến từng phần, việc tính thuế có thể thực hiện qua ba bước.
Bước 1: Xác định thu nhập chịu thuế
Thu nhập chịu thuế từ tiền lương, tiền công bao gồm các khoản tiền lương, tiền công, tiền thưởng và các khoản lợi ích khác thuộc diện chịu thuế theo quy định.
Khi xác định thu nhập chịu thuế, cần phân biệt rõ những khoản phải tính thuế và những khoản được miễn thuế.
Bước 2: Xác định thu nhập tính thuế
Thu nhập tính thuế = Thu nhập chịu thuế − Các khoản được giảm trừ
Các khoản giảm trừ có thể bao gồm:
- Các khoản bảo hiểm bắt buộc do người lao động đóng theo quy định.
- Giảm trừ gia cảnh cho bản thân người nộp thuế.
- Giảm trừ đối với người phụ thuộc đủ điều kiện.
- Các khoản đóng góp từ thiện, nhân đạo, khuyến học đáp ứng điều kiện.
- Các khoản giảm trừ hợp lệ khác theo quy định hiện hành.
Nếu thu nhập sau khi trừ các khoản hợp lệ không còn số dương thì không phát sinh thuế TNCN phải nộp theo cách tính này.
Bước 3: Tính số thuế TNCN phải nộp
Thuế TNCN phải nộp = Tổng số thuế tính theo từng bậc thu nhập tính thuế
Theo đó, thu nhập tính thuế được phân bổ vào các bậc thuế tương ứng. Mỗi phần thu nhập được nhân với thuế suất của bậc đó, sau đó cộng lại để xác định tổng số thuế phải nộp.
5. Ví dụ cách tính thuế thu nhập cá nhân năm 2026
Giả sử người lao động A có các thông tin sau:
- Tổng thu nhập chịu thuế trong tháng: 30.000.000 đồng.
- Tiền lương làm căn cứ đóng bảo hiểm bắt buộc: 30.000.000 đồng.
- Người phụ thuộc: 1 người, đủ điều kiện giảm trừ.
- Không có khoản giảm trừ khác.
Trong ví dụ này, giả định người lao động thuộc diện đóng BHXH, BHYT và BHTN với tổng tỷ lệ 10,5%.
Bước 1: Tính các khoản bảo hiểm bắt buộc
30.000.000 × 10,5% = 3.150.000 đồng.
Bước 2: Xác định tổng mức giảm trừ gia cảnh
15.500.000 + 6.200.000 = 21.700.000 đồng.
Bước 3: Tính thu nhập tính thuế
30.000.000 − 3.150.000 − 21.700.000 = 5.150.000 đồng.
Bước 4: Xác định thuế phải nộp
Vì thu nhập tính thuế thuộc bậc 1, thuế suất áp dụng là 5%.
5.150.000 × 5% = 257.500 đồng.
Như vậy, trong trường hợp giả định trên, người lao động A phải nộp 257.500 đồng thuế TNCN trong tháng.
Ví dụ này chỉ mang tính minh họa. Khi tính thuế thực tế, doanh nghiệp cần căn cứ vào thu nhập chịu thuế, tiền lương đóng bảo hiểm và các khoản giảm trừ hợp lệ của từng người lao động.
Xem thêm về quy tắc tính lương part-time chuẩn năm 2026
6. Lương bao nhiêu thì phải nộp thuế TNCN năm 2026?
Với mức giảm trừ gia cảnh mới, một người lao động cư trú không có người phụ thuộc, có thu nhập chỉ từ tiền lương, tiền công và không có khoản giảm trừ nào khác sẽ bắt đầu phát sinh thu nhập tính thuế khi thu nhập chịu thuế sau khi trừ bảo hiểm bắt buộc vượt 15,5 triệu đồng/tháng.
Trường hợp có một người phụ thuộc đủ điều kiện, tổng mức giảm trừ gia cảnh tăng lên 21,7 triệu đồng/tháng.
Tuy nhiên, không thể áp dụng một ngưỡng lương Gross duy nhất cho tất cả người lao động. Số thuế thực tế còn phụ thuộc vào tiền lương đóng bảo hiểm, các khoản thu nhập miễn thuế và các khoản giảm trừ được pháp luật cho phép.
Vì vậy, doanh nghiệp không nên chỉ dựa vào tổng tiền lương để xác định nghĩa vụ thuế TNCN của nhân viên.
7. Doanh nghiệp cần lưu ý gì khi tính thuế TNCN cho người lao động?
Đối với doanh nghiệp, đặc biệt là các SME, việc tính thuế TNCN không chỉ liên quan đến tiền lương thực nhận của nhân viên mà còn ảnh hưởng đến tính chính xác của hoạt động quản lý nhân sự và thực hiện nghĩa vụ thuế.
Doanh nghiệp cần chú ý một số vấn đề sau:
Thứ nhất, xác định đúng thu nhập chịu thuế. Không phải mọi khoản phụ cấp, trợ cấp và phúc lợi đều có cách xử lý thuế giống nhau. Bộ phận C&B cần phân loại chính xác từng khoản thu nhập trước khi tính thuế.
Thứ hai, cập nhật đầy đủ thông tin người phụ thuộc. Việc thiếu thông tin hoặc áp dụng sai điều kiện giảm trừ có thể làm thay đổi số thuế tạm khấu trừ của người lao động.
Thứ ba, đối chiếu tiền lương và các khoản bảo hiểm. Doanh nghiệp cần xác định đúng tiền lương làm căn cứ đóng bảo hiểm và số tiền người lao động thực tế phải đóng theo quy định.
Thứ tư, áp dụng đúng phương pháp khấu trừ thuế. Không phải mọi khoản chi trả cho cá nhân đều áp dụng biểu thuế lũy tiến từng phần. Phương pháp khấu trừ cần được xác định theo tình trạng cư trú, loại thu nhập, tình trạng hợp đồng lao động và quy định pháp luật tương ứng.
Thứ năm, kiểm tra số liệu trước khi kê khai và quyết toán. Doanh nghiệp nên đối chiếu bảng lương, chứng từ khấu trừ thuế, thông tin người phụ thuộc và dữ liệu kê khai để hạn chế sai sót.
Xem thêm về “Quy trình chấm dứt hợp đồng lao động chuẩn dành cho doanh nghiệp”
8. EM ƠI – Giải pháp hỗ trợ C&B và thuế TNCN cho doanh nghiệp SME
Việc cập nhật quy định thuế TNCN năm 2026, tính lương, quản lý giảm trừ gia cảnh và thực hiện kê khai thuế đòi hỏi doanh nghiệp phải theo dõi thường xuyên, bảo đảm số liệu chính xác. Đối với các doanh nghiệp SME có nguồn lực nhân sự hạn chế, những nghiệp vụ này có thể tạo thêm áp lực trong quá trình vận hành.
EM ƠI cung cấp dịch vụ nhân sự thuê ngoài và hỗ trợ C&B, đồng hành cùng doanh nghiệp trong việc tính lương, rà soát thuế TNCN, đối chiếu dữ liệu BHXH, quản lý hồ sơ nhân sự và hỗ trợ kê khai thuế theo quy định. Qua đó, giúp doanh nghiệp giảm tải công việc hành chính, hạn chế sai sót và tối ưu nguồn lực vận hành.
Doanh nghiệp đang gặp khó khăn trong việc tính lương, khấu trừ thuế TNCN hoặc quản lý nghiệp vụ C&B? Liên hệ EM ƠI để được tư vấn giải pháp phù hợp!
📞 Hotline: 0904 762 762
📩 Email: hello@emoi247.com
🌐 Website: https://emoi247.com
EM ƠI – VẬN HÀNH TINH GỌN, TRỌN VẸN AN TÂM.
Cập nhật thêm kiến thức hữu ích về HR, BHXH, Thuế và quyền lợi người lao động tại đây